연금저축·IRP 세액공제 계산기 — 12월 31일 전에 넣으면 최대 148만 원 환급
총급여와 올해 납입액을 넣으면 연말정산에서 돌려받을 세금과 한도까지 남은 금액이 나옵니다. 16.5%·13.2% 기준, 연말에 넣을 때 주의점까지.
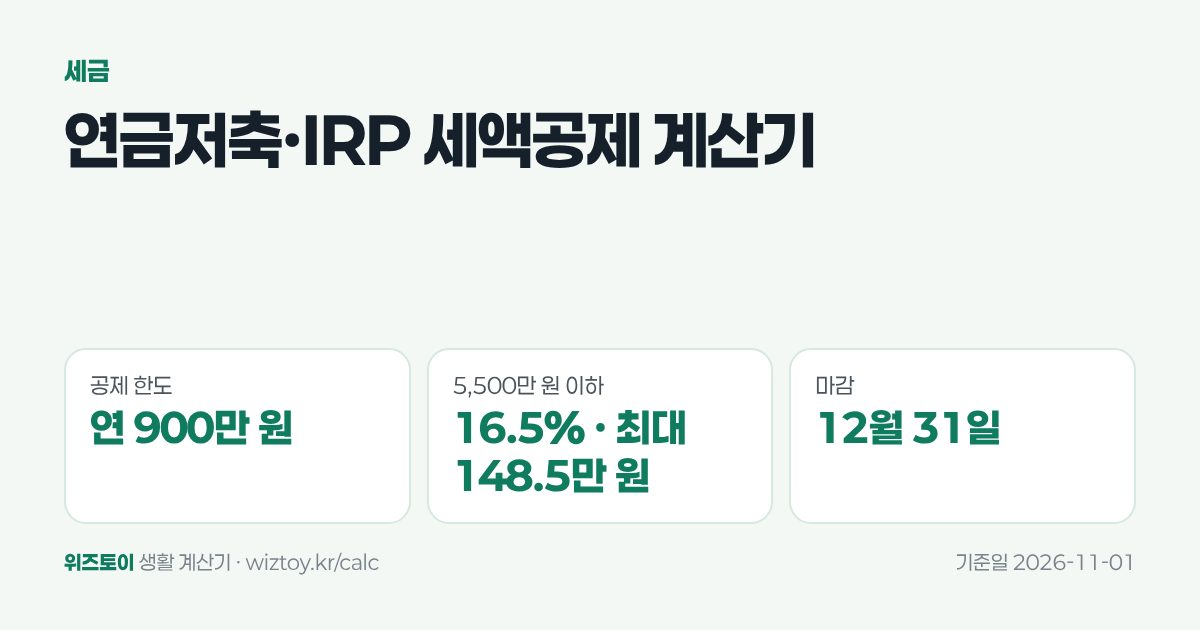
연금저축과 IRP를 합쳐 1년 900만 원까지 넣으면 총급여 5,500만 원 이하는 16.5%(최대 148만 5천 원), 넘으면 13.2%(최대 118만 8천 원)를 연말정산에서 돌려받습니다.
연말정산에서 확실하게 세금을 돌려받는 방법 중 하나가 연금저축과 IRP입니다. 넣은 돈의 13.2~16.5%가 그대로 환급되니, 12월은 "얼마 더 넣을지" 계산해 볼 때입니다.
공제 한도와 비율
| 구분 | 공제 한도 | 총급여 5,500만 원 이하 | 초과 |
|---|---|---|---|
| 연금저축만 | 600만 원 | 16.5% → 99만 원 | 13.2% → 79만 2천 원 |
| 연금저축 + IRP | 합쳐 900만 원 | 16.5% → 148만 5천 원 | 13.2% → 118만 8천 원 |
| IRP만 | 900만 원 | 16.5% → 148만 5천 원 | 13.2% → 118만 8천 원 |
종합소득이 있는 사람은 총급여 대신 종합소득금액 4,500만 원을 기준으로 봅니다.
연금저축과 IRP 차이
| 연금저축 | IRP | |
|---|---|---|
| 가입 | 누구나 | 소득이 있는 사람 |
| 투자 | 펀드·ETF, 위험자산 100% 가능 | 위험자산 70%까지, 30%는 안전자산 |
| 중간 인출 | 일부 인출 가능 (세금 붙음) | 법에서 정한 사유 아니면 해지해야 함 |
| 수수료 | 대부분 없음 | 금융사마다 다름 (비대면 무료 많음) |
처음이라면 연금저축 600만 원 + IRP 300만 원으로 나누는 사람이 많습니다. 꺼내 쓸 가능성이 있는 돈은 연금저축 쪽에 두는 게 편합니다.
연말에 넣을 때
중간에 빼면
연금을 받기 전에 공제받은 돈을 빼면 16.5%의 기타소득세를 냅니다. 받은 혜택을 돌려주는 셈입니다. 병원비·파산 같은 부득이한 사유면 연금소득세(3.3~5.5%)만 냅니다. 그래서 당장 쓸 수도 있는 돈은 넣지 않는 것이 원칙입니다.
다음에 할 일
- 금융사 앱에서 올해 납입액을 확인하고 위 계산기에 넣어 보기
- 남은 한도만큼 12월 26일 무렵까지 이체하기 (마지막 날은 처리 지연 위험)
- 1월 연말정산 간소화 자료에 납입액이 잡혔는지 확인하기
자주 묻는 질문
결정세액이 적으면 어떻게 되나요?
세액공제는 낸 세금 안에서만 돌려받습니다. 연봉이 낮아 결정세액이 이미 0원에 가깝다면 넣어도 돌려받을 게 없을 수 있으니, 지난해 원천징수영수증의 결정세액을 먼저 보세요.
900만 원 넘게 넣으면요?
연금계좌에는 1년 1,800만 원까지 넣을 수 있지만 공제는 900만 원까지입니다. 넘은 돈은 다음 해 공제로 돌리거나(신청 필요), 노후에 받을 때 세금이 붙지 않는 원금으로 남습니다.
ISA 만기 자금을 넣으면요?
ISA 만기 후 60일 안에 연금계좌로 옮기면 옮긴 금액의 10%(최대 300만 원)를 추가로 공제받습니다.
출처
법령과 요율은 바뀔 수 있습니다. 기준일 이후 바뀐 내용이 있으면 고쳐 올립니다.
위즈토이 생활 계산기 글·계산기 · 운영 소셜캠프
처음 쓴 날 2026-11-01 · 마지막 확인 2026-11-01 · 만든 곳 · 틀린 곳 알려 주기
함께 보면 좋은 계산
- 신용카드 소득공제 계산기 — 총급여 25% 문턱, 남은 두 달 뭘로 쓸까총급여와 카드·현금 사용액을 넣으면 소득공제 금액과 줄어드는 세금이 나옵니다. 25% 문턱 넘는 법, 신용카드와 체크카드 쓰는 순서까지.
- 연봉 실수령액 계산기 — 2026년 4대보험·세금 떼고 한 달에 얼마?연봉을 넣으면 국민연금·건강보험·고용보험·소득세를 뗀 한 달 실수령액이 나옵니다. 2026년 요율, 연봉별 실수령 표, 실수령을 늘리는 방법까지.
- 복리 계산기 — 매달 30만 원, 20년 뒤 얼마? (72의 법칙)처음 넣는 돈, 매달 적립액, 수익률, 기간을 넣으면 복리로 불어난 금액을 5년 단위로 보여 줍니다. 복리가 커지는 조건, 72의 법칙, 주의할 점까지.